
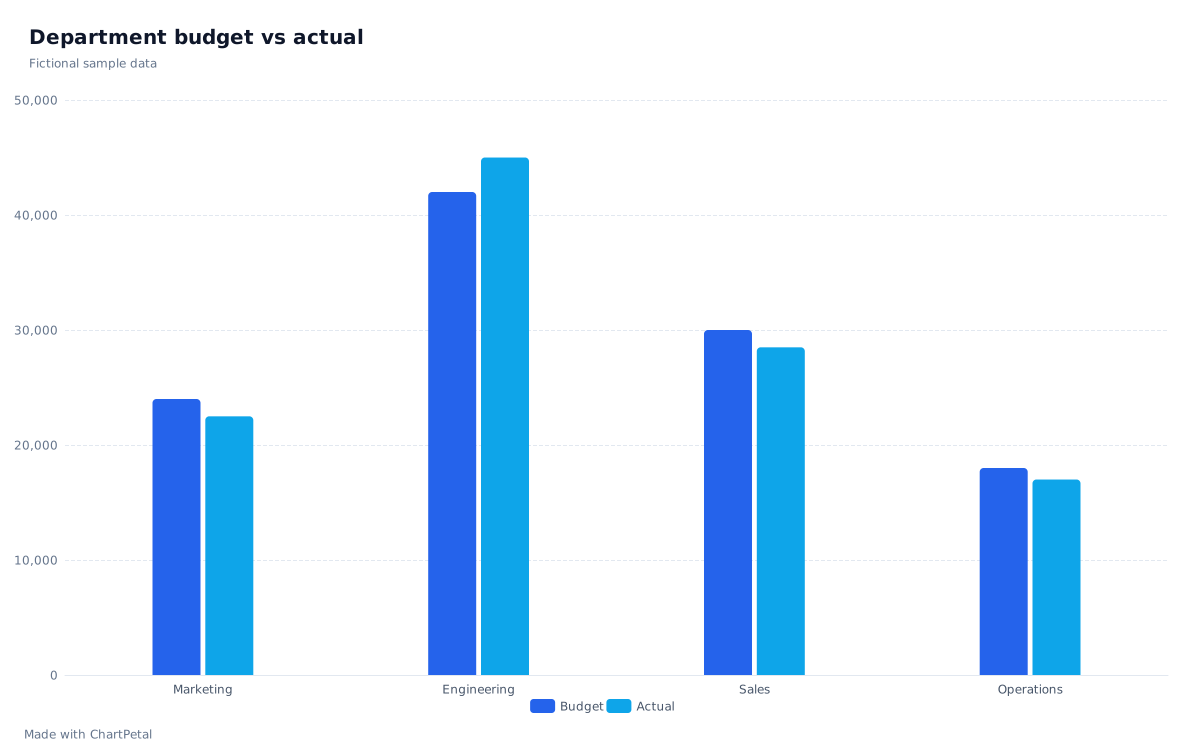
源数据
| Department | Budget | Actual | 实际 − 预算 | 差异率(%) |
|---|---|---|---|---|
| Marketing | 24,000 | 22,500 | -1,500 | -6.25% |
| Engineering | 42,000 | 45,000 | +3,000 | +7.14% |
| Sales | 30,000 | 28,500 | -1,500 | -5% |
| Operations | 18,000 | 17,000 | -1,000 | -5.56% |
金额使用示意单位,不代表推荐的支出方案。
使用一致的方法计算差额
本样例中的 Budget(预算)和 Actual(实际)均指同一报告期的支出。差额 = Actual − Budget。工程部门为 45,000 − 42,000 = +3,000;市场部门为 22,500 − 24,000 = −1,500。图中的两个数据系列和下方的计算列都来自相同的四行源数据。
差异率(%)=(Actual − Budget)÷ Budget × 100。工程部门为 +7.14%,市场部门为 −6.25%。预算为零时,这个百分比无定义;此时应显示短横线,并改为解释具体差额。差额和百分比列是本页用于说明的计算结果,不会作为额外字段悄悄加入你下载的源数据表。
差额为正,不一定是好消息
对于支出,正差额表示实际成本超出计划;对于收入,同样的正号表示实际收入超出目标。仅凭正负号无法说明原因:时间安排、数量、定价或范围变化都可能产生影响。
比较时应确保部门、时期和单位一致。本例的预算合计为 114,000,实际合计为 113,000,但总体差额 −1,000 掩盖了工程部门的 +3,000。根据总额得出结论前,请先逐一查看各部门的预算与实际。
建立相同的双系列对比
点击“使用此样例”,会打开分组条形图,其中 Category / X(类别 / X)已选择 Department(部门),Values(数值)已同时选择 Budget(预算)和 Actual(实际)。如需使用自己的数据,请复制或下载表格,在电子表格中替换数值,再粘贴或上传到电子表格工具中。检查数字类型后,选中这两个数值字段。
本例每个部门只有一条记录,因此 Aggregation(聚合方式)为 None(无)。如果你的源数据中同一部门出现多次,请在绘图前确定 Sum(求和)还是 Mean(平均值)更适合回答你的问题。粘贴的数值是一次性快照,原电子表格的更改不会自动同步。