
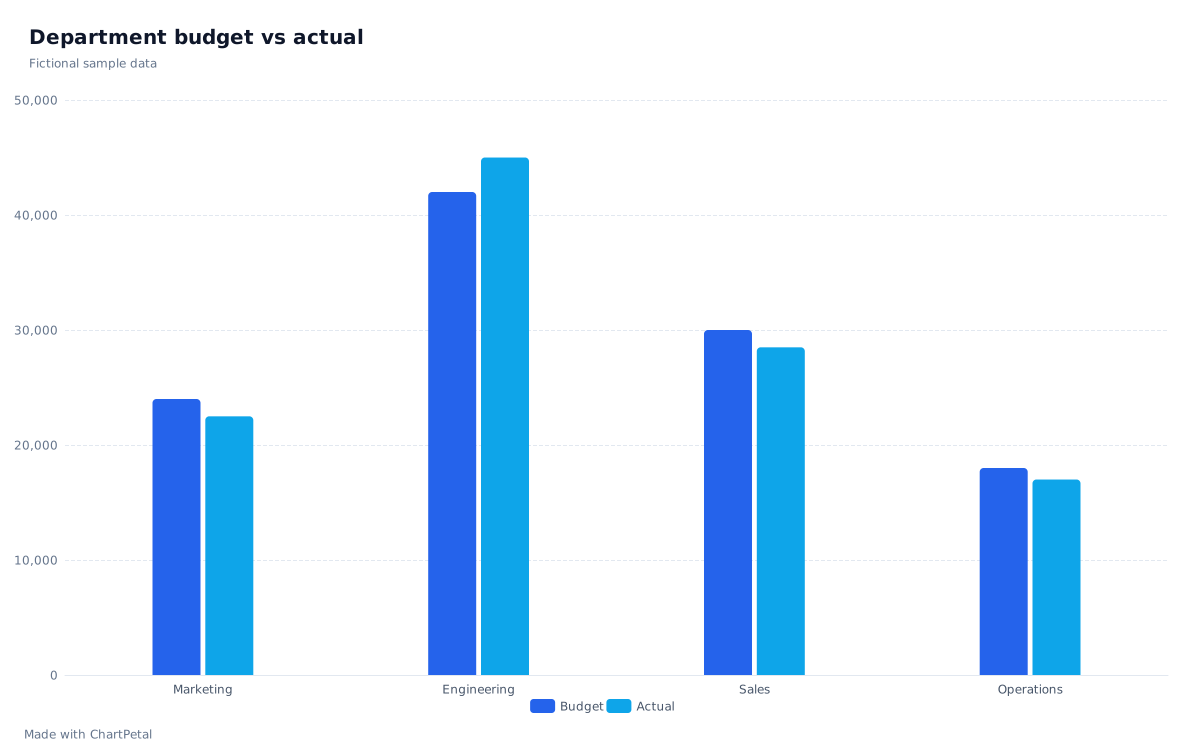
來源資料
| Department | Budget | Actual | 實際 − 預算 | 差異率(%) |
|---|---|---|---|---|
| Marketing | 24,000 | 22,500 | -1,500 | -6.25% |
| Engineering | 42,000 | 45,000 | +3,000 | +7.14% |
| Sales | 30,000 | 28,500 | -1,500 | -5% |
| Operations | 18,000 | 17,000 | -1,000 | -5.56% |
金額使用示意單位,並非建議的支出計畫。
以一致的方法計算差額
本範例中的 Budget(預算)與 Actual(實際)均指同一報告期間的支出。差額 = Actual − Budget。工程部門為 45,000 − 42,000 = +3,000;行銷部門為 22,500 − 24,000 = −1,500。圖中的兩個數列與下方的計算欄位皆來自相同的四列來源資料。
差異率(%)=(Actual − Budget)÷ Budget × 100。工程部門為 +7.14%,行銷部門為 −6.25%。預算為零時,此百分比無法定義;應顯示短橫線,並改為說明具體差額。差額與百分比欄位是本頁用於說明的計算結果,不會暗中作為額外欄位加入你下載的來源表格。
差額為正,不一定是好消息
對支出而言,正差額代表實際成本超出計畫;對收入而言,同樣的正號代表實際收入超出目標。單憑正負號無法得知原因:時間安排、數量、定價或範圍變動都可能有影響。
比較時應確保部門、期間與單位一致。本例的預算合計為 114,000,實際合計為 113,000,但總差額 −1,000 掩蓋了工程部門的 +3,000。根據總額下結論前,請先逐一檢視各部門的預算與實際。
建立相同的雙數列比較
點選「使用此範例」,會開啟群組長條圖,其中 Category / X(類別 / X)已選擇 Department(部門),Values(數值)已同時選擇 Budget(預算)與 Actual(實際)。若要使用自己的數據,請複製或下載表格,在試算表中替換數值,再貼上或上傳至試算表工具。檢查數字型別後,選取這兩個數值欄位。
本例每個部門只有一筆記錄,因此 Aggregation(彙總方式)為 None(無)。若來源資料中的部門重複出現,請在製圖前確認 Sum(加總)或 Mean(平均值)較能回答你的問題。貼上的數值是當下的快照,原始試算表的變更不會自動同步。